
İçindekiler
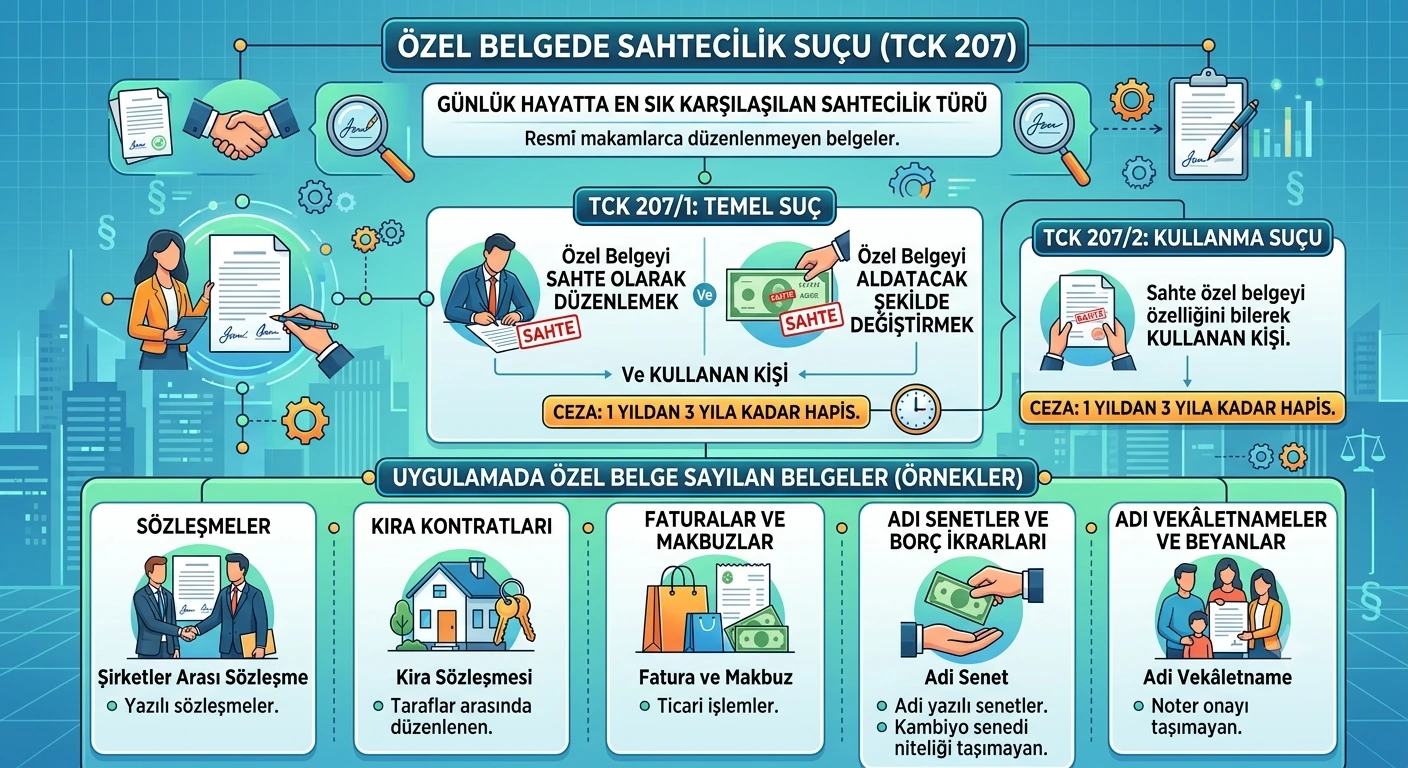
Özel belgede sahtecilik suçu, Türk Ceza Kanunu’nun 207. maddesinde düzenlenen ve günlük hayatta en sık karşılaşılan sahtecilik türüdür. Sözleşme, senet, fatura, kira kontratı ve vekâletname gibi resmî makamlarca düzenlenmeyen belgelerdeki sahtecilik bu madde kapsamında değerlendirilir. Resmi belgede sahtecilikten daha hafif cezalandırılsa da, sıradan vatandaşın en çok bu suçla karşılaşması nedeniyle pratik önemi çok yüksektir. Bu yazıda özel belgede sahtecilik suçunun unsurlarını, cezasını, çek ve senet gibi belgelere ilişkin kritik istisnayı ve TCK‘daki diğer suçlarla ilişkisini kapsamlı biçimde açıklıyoruz.
Konunun diğer belge suçlarıyla bütünü için kamu güvenine karşı suçlar başlıklı genel rehberimizi de inceleyebilirsiniz.
Özel Belgede Sahtecilik Suçu Nedir?
TCK 207/1’e göre; bir özel belgeyi sahte olarak düzenleyen veya gerçek bir özel belgeyi başkalarını aldatacak şekilde değiştiren ve kullanan kişi, bir yıldan üç yıla kadar hapis cezasıyla cezalandırılır. Maddenin ikinci fıkrası ise, sahte bir özel belgeyi bu özelliğini bilerek kullanan kişiyi aynı ceza ile sorumlu tutar.
Suçun koruduğu hukuki değer, özel belgelere ve bunların içerdiği bilgiye duyulan kamusal güvendir. Yargıtay Ceza Genel Kurulu da bu noktayı açık biçimde vurgulamıştır: belgede sahtecilik suçlarında korunan hukuki yarar kamu güveni olup, suçun geniş anlamda mağduru toplumu oluşturan bireylerdir; buna karşılık sahtecilikten somut olarak zarar gören gerçek ve tüzel kişilerin de yargılamaya katılma hakkı bulunur (Yargıtay Ceza Genel Kurulu, 2014/173 E., 2015/495 K., 08.12.2015 T.). Sözleşmeler, senetler ve faturalar kişiler arasındaki hukuki ilişkilerin kanıtını oluşturduğundan, bu belgelere güvenilemediğinde ticari ve gündelik hayattaki ilişkiler de sarsılır.
Bu suç, hem şüpheli veya sanık konumundaki kişiler hem de imzasının ya da belgesinin kötüye kullanıldığını düşünen mağdurlar bakımından önemlidir. Bir sözleşmenin değiştirildiğini, bir senedin anlaşma dışı doldurulduğunu ya da imzasının taklit edildiğini fark eden kişi, haklarını nasıl koruyacağını bilmek ister. Özel belgede sahtecilik, resmi belgeye kıyasla çok daha geniş bir kitleyi ilgilendirir; çünkü resmi belgelerle ancak belirli işlemler sırasında karşılaşılırken, özel belgeler hayatın hemen her alanında kullanılır. Bir kira sözleşmesi imzalayan, bir fatura düzenleyen, bir borç senedi veren ya da bir yazılı beyanda bulunan herkes aslında bir özel belge oluşturmaktadır.
“Özel Belge” Ne Demektir?
Özel belge, en yalın tanımıyla, resmî bir makam tarafından düzenlenmeyen veya onaylanmayan her belgedir. Bir belgenin özel belge sayılabilmesi için; bir hukuki durumu, olayı ya da beyanı ispata elverişli olması, düzenleyeninin belli olması ve yazılı bir içerik taşıması gerekir. Belgenin bir kamu görevlisi tarafından görevi gereği düzenlenmemiş olması, onu resmi belgeden ayırır.
Bu ayrım son derece önemlidir; çünkü belgenin resmi mi yoksa özel mi olduğu, uygulanacak maddeyi ve dolayısıyla cezayı doğrudan belirler. Resmi belgede sahtecilik iki yıldan beş yıla kadar hapis cezasını gerektirirken, özel belgede sahtecilikte ceza bir yıldan üç yıla kadar hapistir. Ancak aşağıda ele alacağımız TCK 210/1, bu genel ayrımın çok önemli bir istisnasını getirir. Bir belgenin ceza hukuku anlamında özel belge sayılabilmesi için taşıması gereken nitelikler öğretide genel olarak şöyle sıralanır:
1-Yazılı olması,
2-Düzenleyeninin belirlenebilir olması,
3-Hukuki bir değer taşıması,
4-Bir hususu ispata elverişli bulunması.
Bu niteliklerden birinin bulunmaması hâlinde, ortada bu maddenin aradığı anlamda bir belgeden söz edilemeyebilir. Nitekim Yargıtay, onaysız bir fotokopinin suret belge özelliği taşımadığını, hukuki sonuç doğurmaya elverişli olmadığını ve dolayısıyla aldatıcılık yeteneği bulunmadığını kabul etmiştir: aslı ya da onaylı sureti ele geçmeyen, fotokopi hâlindeki bir kira sözleşmesi üzerinden mahkûmiyet kurulamayacağı, çünkü suça konu belgenin unsurları itibariyle oluşmadığı vurgulanmıştır (Yargıtay 21. Ceza Dairesi, 2015/6963 E., 2016/3633 K., 20.04.2016 T.). Bu değerlendirme, elinde yalnızca fotokopi bulunan mağdurlar için de savunma yapan sanıklar için de belirleyici bir kriterdir.
Özel Belgeye Örnekler
Uygulamada özel belge kapsamında değerlendirilen belgelere örnek olarak şunlar verilebilir:
- Sözleşmeler: Kişiler veya şirketler arasında yapılan her türlü yazılı sözleşme.
- Kira kontratları: Taraflar arasında düzenlenen kira sözleşmeleri.
- Faturalar ve makbuzlar: Ticari işlemlere ilişkin belgeler.
- Adi senetler ve borç ikrarları: Kambiyo senedi niteliği taşımayan adi yazılı senetler.
- Adi vekâletnameler ve yazılı beyanlar: Noter onayı taşımayan yazılı yetkilendirme ve beyanlar.
Bu belgelerin sahte olarak düzenlenip kullanılması veya gerçeğinin başkalarını aldatacak şekilde değiştirilip kullanılması, özel belgede sahtecilik suçunu oluşturur. Buna karşılık noter tarafından düzenlenen veya onaylanan belgeler resmi belge niteliği kazandığından, bunlardaki sahtecilik resmi belgede sahtecilik (TCK 204) kapsamında değerlendirilir.
Özel Belgede Sahtecilik Suçunun Maddi Unsurları
Düzenleme veya Değiştirme ve Kullanma: Kümülatif Şart (TCK 207/1)
TCK 207/1’in en dikkat çekici özelliği, iki fiili birlikte aramasıdır. Maddeye göre kişi, özel belgeyi sahte olarak düzenlemeli veya gerçek belgeyi aldatacak şekilde değiştirmeli, ve ayrıca bu belgeyi kullanmalıdır. Yani düzenleme/değiştirme ile kullanma, kümülatif (birlikte aranan) şartlardır. Bu yapı, resmi belgede sahtecilikten (TCK 204/1) önemli bir farktır; orada düzenleme, değiştirme ve kullanma seçimlik hareketlerdir ve herhangi birinin gerçekleştirilmesi yeterlidir.
Bu ayrımın pratik ağırlığını Yargıtay’ın somut olaylarda nasıl uyguladığını görmek, meselenin soyut bir tartışma olmadığını gösterir. Bir dosyada sanık, katılanın imzasını taklit ederek düzenlediği bir belgeyi icra takibine koymuş, ancak dosyada borcu doğrulayacak hiçbir çek, senet, sözleşme veya borç belgesi bulunmadığı, sadece takip talebinin ileri sürüldüğü tespit edilmiştir; bu durumda suça konu belgenin fiilen kullanılmadığı ve dolayısıyla suçun unsurlarının oluşmadığı kabul edilmiştir (Yargıtay 11. Ceza Dairesi, 2016/8391 E., 2018/7391 K., 27.09.2018 T.). Bu karar, “kullanma” unsurunun soyut bir varsayım değil, somut ve ispatlanabilir bir fiil olması gerektiğini net biçimde ortaya koyar.
Kanun koyucunun bu tercihinin arkasında, özel belgelerin resmi belgelere kıyasla daha düşük bir ispat gücüne sahip olması yatar. Bir özel belge, kullanılmadığı sürece hukuk âleminde bir etki doğurmaz; onu yalnızca hazırlamış olmak, kamu güvenini henüz somut biçimde sarsmaz. Resmi belgede ise durum farklıdır: belge, düzenlendiği anda dahi resmî bir görünüm ve güç taşıdığından, kullanılmasa bile tehlike doğurabilir. Sahte bir özel belge düzenleyip onu hiç kullanmayan kişinin durumu bu nedenle öğretide tartışmalıdır; kullanma şartı gerçekleşmediğinden suçun tamamlanmadığı ve teşebbüs hükümlerinin uygulanıp uygulanmayacağının değerlendirilmesi gerektiği ileri sürülmektedir. Bu tartışma savunma bakımından önemli bir dayanak oluşturabilir; belgenin fiilen bir işlemde ileri sürülüp sürülmediği titizlikle incelenmelidir.
Sahte Özel Belgeyi Bilerek Kullanma (TCK 207/2)
İkinci fıkra, sahte bir özel belgeyi bu özelliğini bilerek kullanan kişiyi, birinci fıkradaki ceza ile sorumlu tutar. Burada fail belgeyi kendisi düzenlememiş veya değiştirmemiştir; başkasının hazırladığı sahte belgeyi, sahte olduğunu bilerek kullanmıştır.
Bu fıkra sayesinde, sahteciliği bizzat yapmayan ancak sahte belgeden yararlanan kişiler de sorumluluk kapsamına alınmıştır. Belirleyici unsur, kişinin belgenin sahte olduğunu bilmesidir. Sahte olduğunu bilmeden, gerçek sanarak bir belgeyi kullanan kişi bu suçtan sorumlu tutulamaz. Bu nedenle uygulamada en çok tartışılan konulardan biri, kullanan kişinin sahtelikten haberdar olup olmadığıdır.
Belgenin Hukuki Sonuç Doğurması Şartı
Kullanma unsurunun oluşması için, belgenin yalnızca ibraz edilmesi değil, ibraz edildiği yerde doğrudan bir hukuki sonuç doğurmaya elverişli olması da gerekir. Bu ölçüt, özellikle soruşturma dosyalarına savunma amacıyla sunulan belgeler bakımından belirleyicidir. Bir olayda, kamu görevlileri hakkında yürütülen bir soruşturmada baskı altında imzalatılan ve içeriği sahte olan bir dilekçe, emniyet görevlilerine savunma dayanağı olarak ibraz edilmiş; ancak Yargıtay, özel belgede sahtecilik suçunun oluşması için belgenin doğrudan hukuki sonuç doğurucu nitelikte olması gerektiğini, oysa bu dilekçenin içeriğinin gerçeğe uygunluğunun ayrıca soruşturulduğunu ve ibrazının kendiliğinden hukuki sonuç doğurmadığını belirterek mahkûmiyet kararını bozmuştur (Yargıtay 11. Ceza Dairesi, 2016/236 E., 2018/7643 K., 04.10.2018 T.). Bu karar, her belge ibrazının otomatik olarak suçu oluşturmadığını, belgenin somut olayda gerçekten bir hak veya yükümlülük doğurup doğurmadığının ayrıca değerlendirilmesi gerektiğini gösterir.
Fail ve Mağdur
Suçun faili herkes olabilir; suç, failin belirli bir sıfat taşımasını aramaz. Resmi belgede sahtecilikte olduğu gibi bir kamu görevlisine özgü ağırlaştırılmış hâl bu maddede öngörülmemiştir. Bu yönüyle bir özgü suç değildir. Suçun mağduru ise, korunan değerin kamusal niteliği gereği toplumdur; ancak sahte belgeden somut olarak zarar gören kişiler de bulunabilir. Örneğin imzası taklit edilen ya da sözleşmesi tahrif edilen kişi, hem bu suçun doğurduğu sonuçlardan etkilenir hem de hukuk davası yoluyla haklarını arayabilir.
Özel Belgede Sahtecilik Suçunda Manevi Unsur
Özel belgede sahtecilik ancak kasten işlenebilir; taksirle işlenen bir hâli kanunda düzenlenmemiştir. Failin, belgenin sahte olduğunu veya gerçek belgeyi aldatacak şekilde değiştirdiğini bilmesi ve bu bilinçle hareket etmesi gerekir. Özellikle ikinci fıkra bakımından “bilerek kullanma” ifadesi, kastın merkezî rolünü açıkça ortaya koyar. Bu nedenle kast ve taksir ile hata hâlleri bu suçta belirleyicidir.
Ayrıca, gerçek bir belgede yapılan değişikliğin “başkalarını aldatacak” nitelikte olması aranır. İlk bakışta fark edilebilecek kadar kaba ve kimseyi yanıltmayacak bir tahrifat, bu unsuru karşılamayabilir. Kastın varlığı çoğu zaman olayın bütününden çıkarılır: belgenin nasıl ve hangi amaçla hazırlandığı, kişinin belgeden sağladığı yarar, belgeyi kimden ve hangi koşullarda aldığı ile kullanım biçimi gibi somut veriler, failin bilerek hareket edip etmediğini gösterir. Nitekim şirket içi kasa kayıtlarının şantiye şefi ve inşaat mühendisi tarafından kontrol edilip onaylandıktan sonra merkez muhasebeye gönderildiği bir olayda, sanığın tek başına ve kasten sahte belge düzenlediği iddiası, bu çift aşamalı denetim mekanizması karşısında ispatlanamamış ve “şüpheden sanık yararlanır” ilkesi gereğince beraat kararı onanmıştır (Yargıtay 15. Ceza Dairesi, 2017/56 E., 2017/19065 K., 28.09.2017 T.). Bu karar, kurumsal ortamlarda hiyerarşik onay süreçlerinden geçmiş belgeler bakımından kastın kişiselleştirilmesi gerektiğini gösterir.
Özel Belgede Sahtecilik Suçunun Cezası
Özel belgede sahtecilik suçunun cezası, her iki fıkra bakımından da bir yıldan üç yıla kadar hapistir. Aşağıdaki tablo, maddeyi ve resmi belgede sahtecilikle karşılaştırmasını özetlemektedir:
| Hüküm | Fiil | Ceza |
|---|---|---|
| TCK 207/1 | Özel belgeyi sahte düzenleme veya değiştirme ve kullanma | 1 yıldan 3 yıla kadar hapis |
| TCK 207/2 | Sahte özel belgeyi bilerek kullanma | 1 yıldan 3 yıla kadar hapis |
| TCK 204/1 | Resmi belgede sahtecilik (karşılaştırma) | 2 yıldan 5 yıla kadar hapis |
Ceza aralığının nispeten hafif olması, aşağıda ele alacağımız hükmün açıklanmasının geri bırakılması ve cezanın ertelenmesi gibi kurumların bu suçta sık gündeme gelmesini sağlar. Ancak TCK 210/1 kapsamındaki belgeler bakımından durum tümüyle değişir.
Kritik İstisna: Çek, Senet ve Vasiyetname (TCK 210/1)
TCK 210/1’e göre; özel belgede sahtecilik suçunun konusunun emre veya hamile yazılı kambiyo senedi (çek, bono, poliçe), emtiayı temsil eden belge, hisse senedi, tahvil veya vasiyetname olması hâlinde, resmi belgede sahtecilik suçuna ilişkin hükümler uygulanır. Bunun anlamı şudur: bu belgeler nitelikçe özel belge olmalarına rağmen, sahtecilikleri TCK 207’nin değil, TCK 204’ün ceza aralığına tabidir — yani bir yıldan üç yıla kadar hapis değil, iki yıldan beş yıla kadar hapis söz konusudur.
Kanun koyucunun bu tercihi nedensiz değildir. Çek, bono ve poliçe gibi kambiyo senetleri ile hisse senedi ve tahvil, ekonomik hayatta âdeta para gibi elden ele dolaşan, güvene dayalı kıymetli evraklardır. Vasiyetname ise bir kişinin son iradesini yansıtan ve miras ilişkilerini belirleyen son derece önemli bir belgedir. Bu belgelere duyulan güvenin sarsılması geniş bir kesimi etkileyeceğinden, kanun bunları daha güçlü bir korumaya tabi tutmuştur.
Burada rakip kaynakların büyük kısmının atladığı kritik bir nokta var: TCK 210/1’in uygulanabilmesi, belgenin ticaret hukuku bakımından kambiyo senedi vasfını gerçekten taşımasına bağlıdır. Bir kambiyo senedinin sahteciliğinin resmi belgede yapılmış sayılabilmesi için, o senedin Türk Ticaret Kanunu’nda öngörülen tüm zorunlu unsurları taşıması gerekir; aksi hâlde fiil özel belgede sahtecilik suçunu oluşturur. Yargıtay, üzerinde “keşide yeri” bulunmayan çeklerin bu zorunlu unsuru taşımadığını, dolayısıyla senet vasfında sayılamayacağını ve sahteciliğin TCK 207 kapsamında değerlendirilmesi gerektiğini açıkça belirtmiştir. Aynı ilke “tanzim tarihi” eksikliği için de geçerlidir; tanzim tarihi bulunmayan bir senet de kambiyo senedi vasfını kaybeder ve özel belge olarak kalır. Dolayısıyla elinizdeki bir çek veya senedin hangi ceza aralığına tabi olacağı, salt “çek” ya da “bono” ibaresine değil, o belgenin kanunda aranan tüm zorunlu unsurları fiilen taşıyıp taşımadığına bakılarak belirlenir (Yargıtay İçtihadı Birleştirme Kurulu, 14.12.1992, 1/5 sayılı karar ve Yargıtay Ceza Genel Kurulu, 24.03.1998, 51/106 sayılı karar; bu ilkenin uygulandığı bir örnek için bkz. Yargıtay 11. Ceza Dairesi, 2017/14229 E., 2017/6651 K., 12.10.2017 T.).
Dolayısıyla ticari hayatta bir bonodaki tutarın veya imzanın tahrif edilmesi, ya da miras uyuşmazlıklarında bir vasiyetnamenin sahte düzenlenmesi, kural olarak hafif cezalı özel belge sahteciliği değil, ağır cezalı resmi belge sahteciliği hükümlerine tabidir — ancak somut belge zorunlu şekil unsurlarından birini taşımıyorsa bu sonuç değişebilir. Bu ayrım, hem suçlamayla karşılaşan hem de mağdur konumundaki kişiler için sürecin ciddiyetini doğrudan belirler; bir belgenin kambiyo senedi sayılıp sayılmayacağı ticaret hukukuna ilişkin teknik bir değerlendirme gerektirdiğinden, bu konuda uzman bir hukuki görüş almak yerinde olur.
Resmi Belgede Sahtecilik (TCK 204) ile Farkı
İİki suç arasındaki farklar üç başlıkta toplanabilir:
- Belgenin niteliği: TCK 204 resmi belgeyi, TCK 207 özel belgeyi konu alır. Resmi belge kamu görevlisince görevi gereği düzenlenir; özel belge ise resmî makamca düzenlenmeyen belgedir.
- Hareketlerin yapısı: TCK 204/1’de düzenleme, değiştirme ve kullanma seçimliktir; TCK 207/1’de ise düzenleme/değiştirme ile kullanma birlikte aranır.
- Ceza: TCK 204/1’de iki yıldan beş yıla kadar hapis; TCK 207’de bir yıldan üç yıla kadar hapis öngörülmüştür. Ayrıca TCK 204/2’deki kamu görevlisine özgü ağırlaştırılmış hâlin özel belgede karşılığı yoktur.
Bu farklara rağmen, Yargıtay Ceza Genel Kurulu, resmi belgede sahtecilik ile özel belgede sahtecilik suçlarının, korudukları hukuki yararın (kamu güveni) ve suçların geniş anlamda mağdurunun (toplum) aynı olması, unsurlarının da büyük ölçüde benzer düzenlenmesi nedeniyle zincirleme suç uygulaması bakımından “aynı suç” sayılması gerektiğine hükmetmiştir (Yargıtay Ceza Genel Kurulu, 2014/173 E., 2015/495 K., 08.12.2015 T.).
Somut olayda sanık, sahte nüfus cüzdanı ve sürücü belgesi düzenleyip bu belgelerle bir araç kiralama sözleşmesi imzalamış; yerel mahkeme bu fiili hem resmi belgede hem de özel belgede sahtecilik olarak ayrı ayrı cezalandırmışken, Ceza Genel Kurulu bunun tek bir zincirleme resmi belgede sahtecilik suçu olarak değerlendirilmesi gerektiğine karar vermiştir. Bu içtihat, kambiyo senetleri ve vasiyetname gibi belgeler aracılığıyla TCK 210/1’in iki madde arasında kurduğu köprünün, yalnızca ceza miktarını değil, suçların içtimaı değerlendirmesini de etkilediğini gösterir.
Bu nedenle özel belgede sahtecilik değerlendirmesi yapılırken, hem belgenin TCK 210/1 kapsamına girip girmediği hem de aynı fiil örgüsü içinde resmi belge kullanımı bulunup bulunmadığı mutlaka kontrol edilmelidir.la birbirine bağlanır. Kambiyo senetleri ve vasiyetname gibi belgeler, özel belge olmalarına rağmen resmi belge hükümlerine tabi tutularak iki madde arasında bir köprü kurulmuştur. Bu nedenle özel belgede sahtecilik değerlendirmesi yapılırken, belgenin TCK 210/1 kapsamına girip girmediği mutlaka kontrol edilmelidir.
Özel Belgede Sahtecilik Suçunda Daha Az Cezayı Gerektiren Hal (TCK 211)
TCK 211, belgede sahtecilik suçlarında cezayı önemli ölçüde azaltan bir hükümdür ve özel belgede sahtecilikte de uygulanır. Maddeye göre; bir hukuki ilişkiye dayanan alacağın ispatı veya gerçek bir durumun belgelenmesi amacıyla belgede sahtecilik suçunun işlenmesi hâlinde, verilecek ceza yarı oranında indirilir.
Bu hükmün mantığı şudur: fail, tümüyle haksız bir menfaat elde etmek için değil, gerçekten var olan bir hakkını veya durumu ispatlamak amacıyla sahteciliğe başvurmuşsa, kusuru daha hafif kabul edilir. Bu indirimin nasıl uygulandığını somut bir örnek üzerinden görmek konuyu netleştirir: bir olayda sanık, katılanla arasında banka kayıtlarıyla sabit, gerçekten var olan bir kira ilişkisini vergi dairesine belgelemek amacıyla, katılanın rızası dışında sahte imzayla bir kira sözleşmesi düzenleyip kullanmıştır. Yerel mahkeme “ilişki gerçek olduğuna göre suç da yoktur” gerekçesiyle beraat vermişse de, Yargıtay bu yaklaşımı hukuka aykırı bulmuş; ilişkinin gerçekliğinin belgenin sahteliğini ortadan kaldırmayacağını, ancak failin amacının gerçek bir hukuki ilişkiyi ispatlamak olması nedeniyle TCK 211’deki indirimin uygulanması gerektiğini belirtmiştir (Yargıtay 11. Ceza Dairesi, 2018/3830 E., 2018/5580 K., 19.06.2018 T.). Bu karar, “gerçek borç var, o yüzden suç oluşmaz” savunmasının hatalı olduğunu; doğru savunma stratejisinin suçun oluştuğunu kabul edip TCK 211 indirimini talep etmek olduğunu gösterir. Bu nedenle ceza soruşturmasının en başından itibaren ceza hukuku avukatından destek alarak savunma stratejisi oluşturmak almak önemlidir.
Özel belgede sahtecilikte bu indirimin etkisi özellikle büyüktür. Zira temel ceza zaten bir yıldan üç yıla kadar hapis olduğundan, yarı oranında indirim uygulandığında hükmedilen ceza oldukça düşebilir; bu da hükmün açıklanmasının geri bırakılması ve erteleme gibi imkânların uygulanma ihtimalini ciddi biçimde artırır. Ancak bu hükmün uygulanabilmesi için amacın gerçekten var olan bir alacağı ispatlamak olması gerekir; tümüyle uydurma bir alacağı yaratmak için yapılan sahtecilikte indirim uygulanmaz. Savunmada, arka plandaki gerçek ilişkinin tanık beyanları, yazışmalar veya banka kayıtları gibi delillerle ortaya konması, bu indirimden yararlanma ihtimalini güçlendirir.
Sahtecilik ve Dolandırıcılık: İçtima (TCK 212)
TCK 212’ye göre; sahte resmi veya özel belgenin bir başka suçun işlenmesi sırasında kullanılması hâlinde, hem sahtecilik hem de ilgili suçtan dolayı ayrı ayrı cezaya hükmolunur. Bu kural, özel belgede sahtecilik bakımından da geçerlidir ve uygulamada sık karşılaşılan bir sonuç doğurur.
Somut bir örnek meseleyi netleştirir: sanıklar, gece meydana gelen tek taraflı bir trafik kazasını jandarmaya geç bildirip bu süre içinde aracı sigortalatmışlar, ardından kazanın iki taraflı ve farklı saatte meydana geldiğini gösteren sahte bir kaza tespit tutanağı düzenleyerek sigorta şirketinden tazminat talep etmişlerdir. Yargıtay, bu olayda hem özel belgede sahtecilik hem de nitelikli dolandırıcılığa teşebbüs suçlarının ayrı ayrı oluştuğunu, sahte tutanağın dolandırıcılığın aracı olarak kullanılmasının TCK 212 uyarınca çifte sorumluluk doğurduğunu teyit etmiştir (Yargıtay 15. Ceza Dairesi, 2014/3509 E., 2016/6958 K.). Uygulamada “çifte suçlama” gibi algılanan bu durum, aslında kanunun açık tercihidir; sahte belge, başka bir suçun işlenmesinin aracı hâline geldiğinde her iki fiil bağımsız olarak cezalandırılır. Bu durum hükmedilecek toplam cezayı önemli ölçüde artırabileceğinden, savunmanın iki suçu birlikte gözeterek kurulması gerekir.
Açığa İmzanın Kötüye Kullanılması (TCK 209) ile İlişkisi
Özel belgede sahtecilik ile açığa imzanın kötüye kullanılması (TCK 209) arasındaki sınır, uygulamada sıkça tartışılır. TCK 209/1, belirli bir tarzda doldurulup kullanılmak üzere rızaen teslim edilen imzalı boş bir kâğıdın, veriliş nedeninden farklı şekilde doldurulmasını cezalandırır ve bu hâl şikâyete bağlıdır.
Buna karşılık TCK 209/2, imzalı ve boş bir kâğıdı hukuka aykırı olarak ele geçirip veya elde bulundurup hukuki sonuç doğuracak şekilde dolduran kişinin, doğrudan belgede sahtecilik hükümlerine göre cezalandırılacağını öngörür. Yani bu fıkra, fiilen TCK 207’ye (belgenin niteliğine göre TCK 204’e) yapılan bir yönlendirmedir.
Aradaki belirleyici ölçüt, kâğıdın nasıl elde edildiğidir: rızaen teslim edilmişse TCK 209/1, hukuka aykırı biçimde ele geçirilmiş veya bulundurulmuşsa TCK 209/2 ve dolayısıyla belgede sahtecilik hükümleri uygulanır. Kefillik, iş ilişkisi veya aile içi güven ilişkilerinde verilen boş imzalı senetlerle ilgili uyuşmazlıklarda bu ayrım, hem uygulanacak maddeyi hem de suçun şikâyete bağlı olup olmadığını belirlediğinden büyük önem taşır.
Bu ilişki, uygulamada özellikle boş imzalı senetlerin sonradan doldurulduğu uyuşmazlıklarda karşımıza çıkar. Kişi senedi rızasıyla vermiş ancak senet anlaşma dışı doldurulmuşsa TCK 209/1; senet çalınmış ya da hukuka aykırı biçimde ele geçirilmişse TCK 209/2 yoluyla belgede sahtecilik hükümleri gündeme gelir. Aradaki fark yalnızca ceza miktarını değil, aynı zamanda suçun şikâyete bağlı olup olmadığını ve dolayısıyla sürecin nasıl başlayacağını da belirler. Bu nedenle boş imzalı belge verilen ilişkilerde, belgenin ne şekilde ve hangi amaçla teslim edildiğinin ispatı büyük önem taşır; mümkün olduğunca yazılı bir kayıt bırakmak sonraki uyuşmazlıklarda belirleyici olabilir.
Özel Belgeyi Bozmak (TCK 208) ile Farkı
Özel belgede sahtecilik, özel belgeyi bozmak, yok etmek veya gizlemek (TCK 208) suçundan da ayrılmalıdır. TCK 207 sahte belge üretme veya değiştirme ve kullanma fiillerini; TCK 208 ise gerçek bir özel belgenin yok edilmesi, bozulması veya gizlenmesini konu alır. Bu ayrım, resmi belgeler bakımından TCK 204 ile TCK 205 arasındaki ayrıma paraleldir. Kısaca biri sahte belge oluşturur, diğeri gerçek belgeyi ortadan kaldırır. Bu dört madde birlikte, belgelere duyulan güveni farklı yönlerden koruyan tutarlı bir sistem meydana getirir.
Bu ayrımın pratik önemi, aynı olayda her iki fiilin bir arada bulunabilmesinden kaynaklanır. Örneğin bir kişi gerçek bir sözleşmeyi yok edip yerine sahte bir nüsha koyarsa, hem özel belgeyi yok etme hem de özel belgede sahtecilik gündeme gelebilir. Böyle durumlarda fiillerin birbiriyle ilişkisi ve hangi suçlardan sorumluluk doğacağı ayrıca değerlendirilmelidir; bu değerlendirme hükmedilecek cezanın kapsamını doğrudan etkiler.
Özel Kanunların Önceliği: TCK 207 Her Zaman Uygulanmaz
Özel belgede sahtecilik değerlendirmesinde gözden kaçan bir nokta, bazı alanlarda TCK 207’den önce özel kanun hükümlerinin uygulanması gerektiğidir. Bir olayda sanık, katılanın kimlik fotokopisini ve bilgilerini kullanarak bir telekomünikasyon şirketine sabit telefon hattı abonelik sözleşmesi sahte olarak düzenlettirmiş; yerel mahkeme bu fiili özel belgede sahtecilik olarak cezalandırmıştır. Ancak Yargıtay, hüküm tarihinden önce yürürlüğe giren 5809 sayılı Elektronik Haberleşme Kanunu’nun, işletmeciye abonelik kaydı sırasında gerçek dışı belge verilmesini ayrıca ve özel norm niteliğinde suç olarak düzenlediğini, bu özel hükmün somut olayda TCK 207’ye göre lehe olduğunu belirterek hükmü bozmuştur (Yargıtay 11. Ceza Dairesi, 2013/23919 E., 2015/31207 K., 25.11.2015 T.). Aynı kararda Yargıtay ayrıca, aynı tarihte düzenlenen başvuru formu ile abonelik sözleşmesinin tek bir suç sayılması gerektiğini de vurgulamıştır. Bu örnek, belge sahteciliği iddiasıyla karşılaşan kişinin, önce genel hükme (TCK 207) değil, konuya özgü bir kanun bulunup bulunmadığına bakılması gerektiğini gösterir.
Benzer bir sınır, meslek mensuplarının görevleriyle bağlantılı sahtecilik iddialarında ortaya çıkar. Serbest muhasebecilik yapan bir sanığın, gerçekte var olmayan bir şirket adına düzenlediği işe giriş bildirgelerini Sosyal Güvenlik Kurumu’na ibraz ettiği bir olayda Yargıtay, işe giriş bildirgesi verme yükümlülüğünün işverene ait olduğunu, bu belgelerin düzenlenmesinin serbest muhasebecilik mesleğinin kanunda tanımlanan konusu kapsamında bulunmadığını belirterek fiilin meslek mensubuna özgü bir suç değil, doğrudan TCK 207/1 kapsamında özel belgede sahtecilik suçunu oluşturduğuna hükmetmiştir (Yargıtay 11. Ceza Dairesi, 2017/4945 E., 2018/662 K., 14.02.2018 T.). Bu tür dosyalarda savunmanın kurulmasında, fiilin failin mesleki görevi kapsamında mı yoksa görev dışında mı işlendiğinin tespiti belirleyicidir.
Zincirleme Suç mu, Tek Suç mu? Yargıtay’ın Kriterleri
Özel belgede sahtecilikte aynı belgenin birden çok kez kullanılması ya da birden fazla belgede sahtecilik yapılması hâlinde, fiillerin tek suç mu yoksa zincirleme suç mu oluşturduğu ayrıca değerlendirilmelidir. Yargıtay Ceza Genel Kurulu’nun yerleşik içtihadına göre, TCK 43/1’de düzenlenen zincirleme suç hükümlerinin uygulanabilmesi için üç şartın birlikte gerçekleşmesi gerekir:
- Aynı suçun değişik zamanlarda birden fazla kez işlenmesi,
- İşlenen suçların mağdurunun aynı kişi (veya sahtecilikte olduğu gibi mağduru belirli bir kişi olmayan toplum) olması,
- Bu suçların aynı suç işleme kararı altında işlenmesi.
Bu kriterlerin somut olaylara nasıl uygulandığı, uygulamada en çok karıştırılan noktadır. Bir olayda sanık, dört ay arayla aynı işyerinden başkasının kimlik bilgileriyle iki ayrı araç kiralama sözleşmesi düzenlemiştir; Yargıtay, eylemler arasında hukuki bir kesinti bulunmadığını, aynı suç işleme kararının icrası kapsamında farklı tarihlerde gerçekleştiğini belirterek bunun iki ayrı suç değil, TCK 43 uyarınca zincirleme şekilde işlenen tek bir özel belgede sahtecilik suçu olduğuna hükmetmiştir (Yargıtay 11. Ceza Dairesi, 2016/7496 E., 2018/7544 K., 02.10.2018 T.).
Buna karşılık, aynı kimlik bilgileriyle aynı tarihte düzenlenen bir başvuru formu ile buna bağlı abonelik sözleşmesi, “değişik zamanlarda işlenme” şartını karşılamadığından zincirleme suç değil, tek suç sayılmış; belge sayısı yalnızca temel cezanın belirlenmesinde bir ağırlaştırıcı unsur olarak dikkate alınmıştır (Yargıtay 11. Ceza Dairesi, 2013/23919 E., 2015/31207 K., 25.11.2015 T.).
Aynı şekilde, sahte bir kira sözleşmesinin önce vergi dairesine, sonra ruhsat için il millî eğitim müdürlüğüne ibraz edilmesi de, aynı belgenin yeni bir hukuki sonuç doğurmayan süregelen kullanımı sayıldığından zincirleme suç değil, tek suç olarak değerlendirilmiştir (Yargıtay 11. Ceza Dairesi, 2012/28853 E., 2014/14591 K., 10.09.2014 T.).
Bu üç örnek birlikte okunduğunda ortaya net bir kural çıkar: zincirleme suçtan söz edebilmek için belgelerin farklı zamanlarda düzenlenmiş ayrı sahtecilik fiilleri olması gerekir; aynı belgenin farklı yerlerde tekrar tekrar ibrazı veya aynı gün düzenlenen birbirine bağlı belgeler bu tanıma girmez. Savunma açısından bu ayrım, hükmedilecek toplam cezayı doğrudan etkiler; zincirleme suç kabul edildiğinde tek ceza üzerinden dörtte birden dörtte üçe kadar artırım yapılırken, ayrı suç kabul edildiğinde her fiil için bağımsız ceza hükmolunur.
Uygulamada Sık Karşılaşılan Durumlar
Özel belgede sahtecilik, gündelik ve ticari hayatta pek çok farklı biçimde karşımıza çıkar. Sık karşılaşılan durumlara örnek olarak şunlar verilebilir:
- Sözleşme tahrifatı: İmzalanmış bir sözleşmedeki tutar, tarih veya koşulların sonradan değiştirilmesi.
- Kira kontratında değişiklik: Kira bedelinin veya sürenin taraflardan birince tek taraflı değiştirilmesi.
- Sahte fatura ve makbuz: Gerçekte olmayan bir işleme ilişkin belge düzenlenip kullanılması.
- İmza taklidi: Bir özel belgedeki imzanın taklit edilmesi ve belgenin kullanılması.
İmzasının veya belgesinin kötüye kullanıldığını düşünen kişiler için önemli bir hatırlatma: böyle bir durumla karşılaşmak, kişinin dikkatsizliğinden kaynaklanmış sayılmaz. Güven ilişkileri içinde belge ve imza paylaşmak son derece olağandır. Önemli olan, durumu fark ettiğinizde haklarınızı zamanında kullanmanızdır. Bu yazı belirli bir kişiye, olaya veya soruşturmaya ilişkin yorum içermez; yalnızca kanundaki hukuki çerçeveyi açıklamaktadır.
Bu örneklerin ortak yanı, taraflar arasındaki bir hukuki ilişkinin yazılı kanıtının değiştirilmesi ya da uydurulmasıdır. Ticari hayatta bu tür uyuşmazlıklar çoğu zaman bir alacak-borç ilişkisiyle iç içe geçer; aynı olay hem ceza mahkemesinde hem de hukuk mahkemesinde ayrı süreçlere konu olabilir. Ceza yargılamasının sonucu, hukuk davasındaki ispat bakımından da önem taşıyabileceğinden, iki süreç birlikte düşünülmelidir. Bu nedenle belge sahteciliği iddiası içeren uyuşmazlıklarda, yalnızca ceza boyutuna değil, doğuracağı hukuki sonuçlara da bütüncül biçimde bakmak gerekir.
Özel Belgede Sahtecilik Suçunun Özel Görünüş Biçimleri
Özel belgede sahtecilikte teşebbüs tartışması, yukarıda ele aldığımız kümülatif şartla doğrudan bağlantılıdır. Belge sahte olarak düzenlenmiş ancak henüz kullanılmamışsa, suçun tamamlanmadığı ve teşebbüsün gündeme gelebileceği savunulabilir. Suçun birden çok kişinin katılımıyla işlenmesi hâlinde iştirak kurallarına göre her failin katkısı ayrı ayrı değerlendirilir; örneğin belgeyi düzenleyen ile kullanan farklı kişilerse, her birinin sorumluluğu kendi fiili çerçevesinde belirlenir.
İçtima bakımından ise TCK 212 uyarınca, sahte özel belgenin dolandırıcılık gibi başka bir suçta kullanılması hâlinde her iki suçtan ayrı ayrı ceza verilir. Ayrıca aynı belgenin birden çok kez kullanılması veya birden çok belgede sahtecilik yapılması hâllerinde, fiillerin tek suç mu yoksa zincirleme suç mu oluşturduğu ayrıca değerlendirilmelidir.
Cezayı Etkileyen Diğer Hususlar
Ceza aralığının bir yıldan üç yıla kadar hapis olması, bu suçta bazı kurumların sık gündeme gelmesini sağlar:
- Hükmün açıklanmasının geri bırakılması (HAGB): Koşulları varsa hükmün açıklanmasının geri bırakılması, özellikle TCK 211 indirimi uygulandığında gündeme gelebilir.
- Cezanın ertelenmesi: İki yıl veya daha az süreli hapis cezalarında, koşulları varsa cezanın ertelenmesi mümkün olabilir.
- Müsadere: Sahte belgeler, suçun konusunu oluşturduğundan müsadereye tabi olabilir.
Bu kurumların uygulanıp uygulanmayacağı; hükmedilen cezaya, failin adli geçmişine ve olayın koşullarına göre değişir. Ayrıca belgenin TCK 210/1 kapsamına girmesi hâlinde ceza aralığı yükseleceğinden, bu kurumların uygulanma ihtimali de azalır. Bu nedenle her dosyanın kendi özellikleri çerçevesinde bütüncül biçimde değerlendirilmesi gerekir.
Hükmedilecek cezanın belirlenmesinde ayrıca fiilin işleniş biçimi, belgenin niteliği ve sahteciliğin boyutu gibi ölçütler birlikte değerlendirilir. Aynı suç adı altında dahi, olayın koşullarına göre çok farklı sonuçlar ortaya çıkabilir; örneğin tek bir belgede yapılan basit bir tahrifat ile sistematik biçimde çok sayıda sahte belge üretilmesi aynı şekilde değerlendirilmez. Bu da her dosyanın ayrıntılı bir hukuki analizle ele alınmasını gerekli kılar.
Özel Belgede Sahtecilik Suçunda Soruşturma, Görevli Mahkeme ve Zamanaşımı
Özel belgede sahtecilik şikâyete bağlı değildir; savcılık suçu öğrendiği anda resen soruşturma başlatır ve şikâyetten vazgeçme süreci sona erdirmez. Bu yönüyle, şikâyete bağlı olan açığa imzanın kötüye kullanılmasının birinci fıkrasından (TCK 209/1) ayrılır. Cezanın üst sınırı on yılı aşmadığından, bu suça kural olarak asliye ceza mahkemesi bakar.
Dava zamanaşımının süreç üzerindeki etkisi, uygulamada bazen davanın tamamen düşmesiyle sonuçlanabilecek kadar belirleyicidir. Bir olayda, suç tarihinde yürürlükte olan TCK 207/1’in ceza türü ve üst sınırı esas alındığında, TCK 66/1-e ve 67. maddelerinde öngörülen dava zamanaşımı süresinin suçun işlendiği tarihten temyiz inceleme tarihine kadar dolduğu tespit edilmiş; bunun üzerine Yargıtay, yeniden yargılama yapılmasına gerek görmeden kamu davasının zamanaşımı nedeniyle düşürülmesine karar vermiştir (Yargıtay 11. Ceza Dairesi, 2018/1535 E., 2018/1241 K., 2018 T.). Bu örnek, özellikle uzun süren dosyalarda zamanaşımı hesabının savunmanın rutin bir parçası olması gerektiğini gösterir.
Uygulamada, belgenin sahte olup olmadığı ve özellikle imzanın kime ait olduğu, bilirkişi incelemesiyle tespit edilir. İmza incelemesi, özel belge sahteciliği dosyalarının en önemli delillerinden biridir. Bu nedenle imzasının taklit edildiğini düşünen kişilerin, karşılaştırma yapılabilmesi için imza örneklerini ve ilgili belgeleri muhafaza etmesi önem taşır.
Özel Belgede Sahtecilik Suçunda Sürecin İşleyişi ve Savunma
Özel belgede sahtecilik iddiasıyla yürütülen bir soruşturmada, dosyanın seyri birkaç temel soru etrafında şekillenir: belge gerçekten sahte midir ya da üzerinde aldatıcı bir değişiklik var mıdır; belge fiilen kullanılmış mıdır; fail sahtelikten haberdar mıdır; ve fiilde TCK 211 kapsamına giren bir amaç bulunmakta mıdır?
Bu soruların her biri güçlü bir savunma dayanağı olabilir. Özellikle kullanma şartı, özel belgede sahteciliğe özgü ve savunma açısından değerli bir noktadır; belgenin hiç kullanılmadığı ortaya konabiliyorsa, suçun tamamlanıp tamamlanmadığı tartışmaya açılır. Aynı şekilde belgenin TCK 210/1 kapsamında olup olmadığı da mutlaka denetlenmelidir; çünkü bu, cezayı iki katına yakın artırabilir.
Mağdur tarafındaki okuyucular için ise süreç farklı işler. İmzasının taklit edildiğini veya belgesinin tahrif edildiğini düşünen kişi, savcılığa başvurarak durumu bildirebilir; suç şikâyete bağlı olmadığından, ihbar üzerine soruşturma başlatılır. Bu süreçte belgenin aslının, imza örneklerinin ve ilişkiyi gösteren yazışmaların korunması büyük önem taşır. Bu gibi durumlarda profesyonel ceza hukuku desteği alınması sağlıklı olacaktır.
Ayrıca bu suçta, aynı olayın başka suçlarla (özellikle dolandırıcılıkla) birlikte değerlendirilip değerlendirilmeyeceği de savunmanın kapsamına girer. TCK 212 uyarınca iki ayrı suçtan sorumluluk doğabileceğinden, fiillerin nasıl nitelendirildiği hükmedilecek toplam cezayı köklü biçimde etkiler. Bu nedenle iddianamedeki nitelendirmenin ve dosyadaki delillerin dikkatle incelenmesi; belgenin niteliği, fiilen kullanılıp kullanılmadığı ve failin bilgi durumu gibi unsurların her birinin ayrı ayrı ele alınması gerekir.
Özel Belgede Sahtecilik Suçu Hakkında Yargıtay Kararları Analizi
Nüfus Cüzdanı Fotokopisi Kullanılarak Sahte Abonelik Sözleşmesi Düzenlenmesinde Görevli Mahkeme ve Nitelikli Dolandırıcılık
Yargıtay 23. Ceza Dairesi, 2015/9591 E. – 2016/9780 K., 17.11.2016 T.
Kararın Özeti
Sanık hakkında, katılana ait kimlik bilgilerini ve nüfus cüzdanı fotokopisini kullanarak sahte telefon hattı abonelik sözleşmesi düzenlediği ve hat çıkardığı iddiasıyla basit dolandırıcılık ile özel belgede sahtecilik suçlarından dava açılmıştır. Asliye Ceza Mahkemesi sanığı mahkûm etmiştir. Hükmün temyiz edilmesi üzerine Yargıtay 23. Ceza Dairesi, dolandırıcılık eyleminin kamu kurumunun (nüfus idaresinin) maddi varlığı olan nüfus cüzdanı fotokopisi kullanılmak suretiyle gerçekleştirildiği iddiaları karşısında, eylemin TCK’nın 158/1-d maddesinde düzenlenen nitelikli dolandırıcılık suçunu oluşturup oluşturmayacağını değerlendirme yetkisinin Ağır Ceza Mahkemesine ait olduğunu vurgulamıştır. Daire, görevsizlik kararı verilmesi gerekirken yargılamaya devam edilmesini usul ve kanuna aykırı bularak diğer yönleri incelemeksizin hükmü bozmuştur.
Yargıtayın Gerekçesi
Yargıtay 23. Ceza Dairesi, bozma kararını ceza muhakemesindeki görev kuralları ile nitelikli dolandırıcılık suçunun unsurlarına dayandırmıştır. TCK’nın 158/1-d maddesinde, dolandırıcılık suçunun kamu kurum ve kuruluşlarının nitelikli vasıta olarak kullanılması veya bu kurumların maddi varlıklarının araç olarak seçilmesi nitelikli hal olarak düzenlenmiştir. Nüfus cüzdanı ve bunun resmi belgelendirme niteliği taşıyan fotokopisi, Nüfus İdaresinin maddi varlıkları arasında değerlendirilmektedir. İddia ve kabule konu fiilde bu belgenin kullanılmış olması sebebiyle, suçun alt sınırını ve üst sınırını belirleyen kanun maddesinin ağır ceza mahkemesinin görev alanına giren nitelikli dolandırıcılık olma ihtimali doğmaktadır. İrtibat nedeniyle özel belgede sahtecilik suçuna ilişkin delillerin takdiri de bu mahkemeye ait olduğundan, görev kurallarının kamu düzenine ilişkin olması sebebiyle Asliye Ceza Mahkemesinin görevsizlik kararı vermesi gerektiği ifade edilmiştir.
“…suçunu nüfus idaresinin maddi varlıklarından sayılan şikayetçiye ait nüfus cüzdan fotokopisini kullanarak işlediğinin iddia ve kabul edilmiş olması karşısında, eylemin temas ettiği TCK’nın 158/1-d maddesinde düzenlenen nitelikli dolandırıcılık suçunu oluşturup oluşturmayacağına irtibat nedeniyle özel belgede sahtecilik suçuna ilişkin delilleri takdir ve tartışmanın Ağır Ceza Mahkemesine ait olduğu…”
Değerlendirme
Bu karar, dolandırıcılık suçlarında kamu kurumlarının araç olarak kullanılması ile görevli mahkemenin tespiti bakımından kritik bir ilkeyi ortaya koymaktadır. Sahte abonelik sözleşmeleri kurulurken üçüncü kişilere ait kimlik fotokopilerinin sunulması, hileli davranışın güvenilirliğini artırmak için kamu kurumunun resmi gücünden veya materyalinden faydalanılması anlamını taşır. Nüfus cüzdanı ve fotokopisi, kamu kurumunun (Nüfus İdaresinin) varlığını temsil eden bir araç olduğundan, fiil basit dolandırıcılık sınırını aşarak kamu güvenine karşı işlenen nitelikli bir boyut kazanmaktadır.
Kararın usul hukuku yönünden önemi ise “görev” konusunun kamu düzeninden sayılması ve yargılamanın her aşamasında re’sen gözetilmesi zorunluluğundan kaynaklanmaktadır. Bir eylemin ağır ceza mahkemesinin görev alanına giren üst bir suç tipini oluşturma ihtimali dahi varsa, alt dereceli mahkemenin (Asliye Ceza Mahkemesi) işin esasına girip karar vermesi yetki aşımıdır. Yargıtay bu kararıyla, adil yargılanma hakkı ile doğru mahkeme ve hakim önünde yargılanma ilkesini güvence altına alarak usul kurallarının emredici niteliğini bir kez daha vurgulamıştır.
Muhasebe Çalışanının Kasa İşlemlerindeki Denetim Mekanizması ve Şüpheden Sanık Yararlanır İlkesi
Yargıtay 15. Ceza Dairesi, 2017/56 E. – 2017/19065 K., 28.09.2017 T.
Kararın Özeti
Sanık hakkında, çalıştığı şirkette üçüncü kişilere ödenmek üzere kendisine teslim edilen paraları zimmetine geçirerek uhdesinde tuttuğu ve ödeme yapılmış gibi sahte makbuz düzenleyerek şirketi zarara uğrattığı iddiasıyla hizmet nedeniyle güveni kötüye kullanma ve özel belgede sahtecilik suçlarından kamu davası açılmıştır. Yerel mahkemece yapılan yargılama sonucunda, sanığın işlediği iddia edilen fiillere dair mahkûmiyete yeterli delil bulunmadığı gerekçesiyle beraat kararı verilmiştir. Katılan vekilinin temyizi üzerine Yargıtay 15. Ceza Dairesi; sanığın tuttuğu kasa kayıtlarının üst yöneticilerin (şantiye şefi ve inşaat mühendisi) kontrolü ve onayından geçerek merkez muhasebeye iletildiğinin anlaşılması karşısında, delillerin takdirinde isabetsizlik bulunmadığını belirterek beraat hükmünü onamıştır.
Yargıtayın Gerekçesi
Yargıtay 15. Ceza Dairesi, onama kararını ceza muhakemesinin temel ilkelerinden olan “ispat yükü”, “delillerin takdiri” ve “şüpheden sanık yararlanır” prensiplerine dayandırmıştır. İddia olunan hizmet nedeniyle güveni kötüye kullanma ve özel belgede sahtecilik fiillerinin varlığından söz edebilmek için şüpheye yer vermeyecek biçimde somut ve kesin delillerin bulunması gerekir. Olayda, sanık tarafından hazırlanan günlük kasa döküm belgelerinin tek başına işlem görmediği, şantiye şefi ve inşaat mühendisi tarafından kontrol edilip onaylandıktan sonra şirket merkezine gönderildiği bilirkişi raporu ve tanık beyanlarıyla sabittir. Bu çift aşamalı denetim mekanizmasının varlığı, sanığın tek taraflı olarak sahte belge düzenleyip usulsüz para aktarımı yaptığı yönündeki iddiaları zayıflatmış ve suçun sanık tarafından işlendiğini şüpheli hale getirmiştir. Mahkûmiyet için kesin kanaat oluşturacak yeterlilikte delil elde edilemediğinden mahkemenin takdirinde hukuka aykırılık görülmemiştir.
“…günlük kasa dökümünün şantiye şefi ve inşaat mühendisinin kontrol ve onayı sonrası katılan şirketin merkez muhasebesine gönderildiğinin tanık beyanları ve bilirkişi raporundan anlaşıldığı gerekçesiyle sanığın üzerine atılı suçları işlediğinin sabit olmadığına ilişkin mahkemenin kabulünde bir isabetsizlik görülmemiştir.”
Değerlendirme
Bu karar, kurumsal şirket içi zimmet ve sahtecilik iddialarında iç denetim süreçlerinin ve onay mekanizmalarının ceza hukuku açısından ne derece belirleyici olduğunu açıkça göstermektedir. Şirket organizasyonu içerisinde hiyerarşik denetime tabi olarak çalışan ve hazırladığı evraklar üst amirlerin süzgecinden geçerek resmiyet kazanan bir personelin, doğrudan ve tek başına suçlu ilan edilmesi ceza sorumluluğunun şahsiliği prensibiyle bağdaşmaz.
Kararın vurguladığı bir diğer hayati husus ise bilirkişi incelemelerinin ve tanık anlatımlarının bütüncül değerlendirilmesidir. Sanığın süreçteki yetkisi ve işlem üzerindeki tasarruf gücü somut verilerle ortaya konulamadığında, iddia boyutunda kalan şüpheler mahkûmiyet kurmaya yetmez. Yargıtay bu kararıyla, soyut şirket zararı beyanları yerine fiilî denetim olgusunu ön plana çıkarmış; usulüne uygun onay süreçlerinden geçmiş belgeler üzerinden sanığa ceza sorumluluğu yüklenemeyeceğini teyit etmiştir.
Gerçek Bir Hukuki İlişkinin İspatına Yönelik Özel Belgede Sahtecilik Suçu ve TCK 211 Uygulaması
Yargıtay 11. Ceza Dairesi, 2018/3830 E. – 2018/5580 K., 19.06.2018 T.
Kararın Özeti
Sanık hakkında, katılanın rızası olmaksızın sahte imza atmak suretiyle düzenlediği sahte kira sözleşmesini vergi mükellefiyeti tesis ettirmek amacıyla Vergi Dairesi Müdürlüğüne sunması eylemi nedeniyle özel belgede sahtecilik suçundan kamu davası açılmıştır. İlk derece mahkemesi sanığın beraatine karar vermiştir. Kararın Cumhuriyet savcısı ve katılan vekili tarafından temyiz edilmesi üzerine Yargıtay 11. Ceza Dairesi; Cumhuriyet savcısının temyiz istemini yasal sürenin geçirilmesi nedeniyle reddetmiştir. Katılan vekilinin temyizi yönünden ise banka kayıtlarıyla sanık ile katılan arasında gerçek bir kira ilişkisinin varlığının sabit olduğunu, dolayısıyla eylemin gerçek bir hukuki ilişkinin ispatı amacına yönelik özel belgede sahtecilik suçunu (TCK 207/1 ve TCK 211) oluşturduğunu belirterek yerel mahkemenin beraat kararını bozmuştur.
Yargıtayın Gerekçesi
Yargıtay 11. Ceza Dairesi kararında iki temel hususu esas almıştır. Usul yönünden; O Yeri Cumhuriyet Savcısının yüz yüze verilen karara karşı 1412 sayılı CMUK’nın 310. maddesinde öngörülen bir aylık temyiz süresini geçirdikten sonra başvuruda bulunduğu saptanarak temyiz talebi reddedilmiştir. Esas yönünden ise; dosyaya giren banka hesap ekstrelerinden sanık ile katılan arasında fiilen ve hukuken geçerli bir kira ilişkisinin mevcut olduğu anlaşılmıştır. Ancak sanık, bu hukuki ilişkiyi Vergi Dairesine belgelemek adına katılanın bilgi ve rızası dışında sahte imza ile kira sözleşmesi düzenlemiş ve kullanmıştır. Daire, belgenin sahte olarak tanzim edilip kullanılması nedeniyle suçun sübut bulduğunu, ancak eylemin var olan bir alacağın veya hukuki ilişkinin ispatı amacıyla işlenmesi sebebiyle 5237 sayılı TCK’nın 211. maddesinde düzenlenen daha az cezayı gerektiren nitelikli hal kapsamında değerlendirilmesi gerektiğini vurgulayarak beraat kararını hukuka aykırı bulmuştur.
“…katılan … ile arasında gerçek bir kira ilişkisi bulunduğu anlaşılan sanığın, katılanın bilgi ve rızası olmaksızın, katılana atfen sahte imza atılmak suretiyle hazırlanmış sahte kira sözleşmesini vergi mükellefiyeti oluşturmak amacıyla Vergi Dairesi Müdürlüğüne sunduğunun anlaşılması karşısında, sanığın gerçek bir hukuki ilişkinin ispatı kapsamında olmak üzere özel belgede sahtecilik suçunu işlediği ve üzerine atılı özel belgede sahtecilik suçundan TCK’nın 207/1 ve 211. maddeleri uyarınca cezalandırılması gerektiği…”
Değerlendirme
Bu karar, sahtecilik suçlarında sahte belgenin arkasındaki maddi vakıa ile failin kastının ceza sorumluluğuna etkisini gösteren son derece önemli bir tipiklik değerlendirmesidir. Özel belgede sahtecilik suçu (TCK 207), yazılı belgelere duyulan kamusal güveni korur. Tarafı olunan veya fiilen yaşanan bir hukuki ilişkinin varlığı, kişinin başkasının yerine imza atarak sahte belge düzenleme hakkını doğurmaz. Dolayısıyla ilişkinin gerçekliği belgenin sahteliğini ve suçun oluşumunu ortadan kaldırmaz.
Öte yandan kanun koyucu, TCK’nın 211. maddesinde sahtecilik suçunun “bir hukuki ilişkiye dayanan alacağın ispatı veya gerçek bir durumun belgelenmesi” amacıyla işlenmesini cezada indirim yapılmasını gerektiren şahsi bir sebep/nitelikli hal olarak düzenlemiştir. Sanık vergi dairesindeki idari süreci tamamlamak adına, var olan kira ilişkisini belgelendirme kastıyla hareket etmiştir. Mahkemenin “ilişki gerçek o halde suç yoktur” yaklaşımıyla beraat kararı vermesi sahtecilik suçunun koruduğu hukuki yararı zedelerken; Yargıtay’ın suçu kabul edip TCK’nın 211. maddesini işaret etmesi hem kanunilik hem de orantılılık ilkelerine tam uygunluk sağlamaktadır.
Sıkça Sorulan Sorular
Özel belgede sahtecilik suçunun cezası nedir?
Bir özel belgeyi sahte olarak düzenleyen veya gerçek bir özel belgeyi başkalarını aldatacak şekilde değiştiren ve kullanan kişi, bir yıldan üç yıla kadar hapis cezasıyla cezalandırılır (TCK 207/1). Sahte özel belgeyi bu özelliğini bilerek kullanan kişi de aynı ceza ile sorumlu tutulur (TCK 207/2).
Özel belge ne demektir, hangi belgeler özel belgedir?
Özel belge, resmî bir makam tarafından düzenlenmeyen veya onaylanmayan belgedir. Sözleşmeler, kira kontratları, faturalar, makbuzlar, adi senetler ve noter onayı taşımayan yazılı beyanlar tipik örneklerdir. Noterce düzenlenen veya onaylanan belgeler ise resmi belge sayılır.
Senet veya çek sahteciliği özel belgede sahtecilik midir?
Hayır. TCK 210/1 uyarınca çek, bono, poliçe gibi kambiyo senetleri ile emtiayı temsil eden belgeler, hisse senedi, tahvil ve vasiyetname özel belge olmalarına rağmen resmi belgede sahtecilik hükümlerine tabidir. Bu nedenle ceza bir yıldan üç yıla değil, iki yıldan beş yıla kadar hapistir.
Sahte belgeyi düzenleyip kullanmayan kişi cezalandırılır mı?
TCK 207/1, düzenleme veya değiştirme yanında belgenin kullanılmasını da arar; bu iki şart birlikte gerçekleşmelidir. Sahte özel belgeyi düzenleyip hiç kullanmayan kişinin durumu öğretide tartışmalıdır; kullanma şartı gerçekleşmediğinden suçun tamamlanmadığı ve teşebbüs hükümlerinin tartışılabileceği ileri sürülmektedir. Bu, somut olayda değerlendirilmesi gereken bir husustur.
Sözleşme veya fatura üzerinde değişiklik yapmak suç mudur?
Gerçek bir sözleşme, fatura veya benzeri özel belge üzerinde başkalarını aldatacak şekilde değişiklik yapılması ve belgenin kullanılması özel belgede sahtecilik suçunu oluşturur. Değişikliğin aldatma kabiliyeti taşıması gerekir; ilk bakışta fark edilen kaba bir tahrifat bu unsuru karşılamayabilir.
Özel belgede sahtecilik şikâyete bağlı mıdır?
Hayır. Özel belgede sahtecilik şikâyete bağlı değildir; savcılık suçu öğrendiği anda resen soruşturma başlatır ve şikâyetten vazgeçme süreci sona erdirmez. Bu yönüyle, şikâyete bağlı olan açığa imzanın kötüye kullanılmasının birinci fıkrasından (TCK 209/1) ayrılır.
Aynı belgenin birkaç kez kullanılması zincirleme suç mu oluşturur?
Her zaman değil. Zincirleme suçtan söz edilebilmesi için belgelerin farklı zamanlarda düzenlenmiş, ayrı sahtecilik fiilleri olması gerekir. Aynı belgenin farklı kurumlara tekrar tekrar ibrazı ya da aynı gün düzenlenen birbirine bağlı belgeler Yargıtay uygulamasında tek suç sayılmakta; farklı tarihlerde tekrarlanan bağımsız sahtecilik fiilleri ise zincirleme suç olarak değerlendirilmektedir.
Özel Belgede Sahtecilik Suçu Bakımından Sonuç
Özel belgede sahtecilik suçu (TCK 207), sözleşme, senet, fatura ve vekâletname gibi günlük hayatta en sık kullanılan belgelere duyulan güveni korur. Düzenleme veya değiştirme ile kullanmanın birlikte aranması, suçu resmi belgede sahtecilikten yapısal olarak ayırır ve savunma bakımından önemli bir alan yaratır. Buna karşılık TCK 210/1 uyarınca çek, bono, poliçe ve vasiyetname gibi belgelerin resmi belge hükümlerine tabi tutulması, bu belgelerdeki sahteciliğin çok daha ağır sonuçlar doğurmasına yol açar. TCK 211’deki yarı oranında indirim ile TCK 212’deki içtima kuralı ise cezanın somut olarak nasıl şekilleneceğini belirleyen diğer önemli hükümlerdir. Açığa imzanın kötüye kullanılmasıyla (TCK 209) kurduğu yakın ilişki de, boş imzalı belge verilen güven ilişkilerinde bu maddenin sınırlarını belirler.
İstanbul’un Bahçelievler ilçesinde, Bakırköy Adliyesi’ne yakın konumda yer alan Avukat Sinan Karabacak dava takibi ve hukuki danışmanlık hizmeti vermektedir.
Avukat Sinan Karabacak – Cep Tel: +90 535 671 88 95
Avukat Sinan Karabacak
Avukat · İstanbul Barosu, Sicil No: 52130, Doğrulama
İstanbul Üniversitesi Hukuk Fakültesi'nden 2014'te mezun oldu. İstanbul Barosu'na bağlı avukatlık yapmaktadır. Enerji hukukundaki önceki deneyimleri nedeniyle başta kaçak elektrik ve voltaj dengesizliği davaları olmak üzere ceza hukuku, aile hukuku ve iş hukuku gibi alanlarda hukuki danışmanlık ve dava takibi hizmeti vermektedir.
Hakkımızda →LinkedIn →


4 Yorumlar